Khamis, 4 September 2014

Program Akumulasi Emas TM (GAP)


Program Akumulasi Emas (GAP)

Public Gold merupakan syarikat pertama di Malaysia yang melancarkan Program Akumulasi Emas [GAP].

Program ini bertujuan memudahkan orang ramai untuk mengumpul emas fizikal dengan modal yang rendah.

Program ini disokong 100% oleh emas fizikal. Pembeli boleh mengeluarkan emas yang telah dikumpulkan di dalam bentuk jongkong emas di mana-mana cawangan Public Gold di seluruh negara.

Ciri-ciri & Kelebihan :

1. Pengumpulan emas fizikal dengan ketulenan Au999.9 dalam berat (gm)

2. Pembelian minimum RM100 atau di dalam gandaan RM50

3. Pembelian ini kemudiannya akan ditukarkan kepada berat emas sehingga 4 titik perpuluhan (eg. 0.0001gm). Ia pastinya memaksimakan nilai wang anda.

4. Disokong 100% oleh emas fizikal Au999.9

5. Sekurang-kurangnya 1gm emas fizikal

6. Tiada yuran simpanan

7. Yuran pengaktifan yang rendah

8. Pegangan emas minima serendah 1 gram sahaja

Diaudit oleh juruaudit bebas

Urusniaga bila-bila masa 24 jam sehari, 365 hari setahun

Selasa, 30 Julai 2013

Cara-cara membuat order / lock harga emas Public Gold.


Tonton klip ini berkenaan cara-cara membuat order / lock harga emas Public Gold.

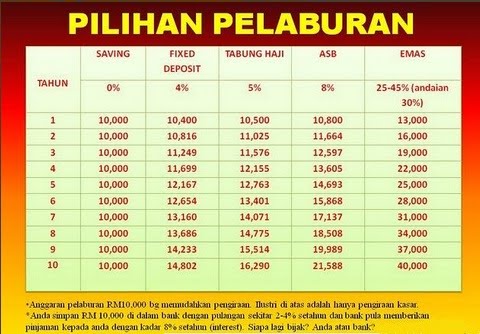
Bila sebut mengenai pelaburan, prinsip yang digunakan untuk mencapai target keuntungan adalah :

1. Beli harga rendah, jual harga tinggi (Buy low, sell high).

Dalam pelaburan emas fizikal pula, prinsip seperti ini juga boleh digunakan bagi mereka yang kurang arif dengan graf harga emas, kerana mungkin mereka agak sukar mengenalpasti samaada harga tinggi atau rendah, caranya :

2. Buy now, sell higher (Beli sekarang, dan jual apabila harganya naik lebih tinggi).


Ahad, 15 April 2012

Public Gold Coporate Video 2012


 JUAL BELI EMAS / DINAR PUBLIC GOLD atau
JADI DEALER PUBLIC GOLD
HUBUNGI SAYA


Abd Wahab bin Abdullah
(PG
014052
) : 019-4452267
Tunku Azilah binti Tunku Abdul Aziz
(PG018391) : 012-4645228
Nor Izni binti Abd Wahab
(PG022393) : 019-4582715

Rabu, 15 Februari 2012

Harga Emas Dunia Dijangka Meningkat pada suku keempat tahun 2012


Seorang penjual di sebuah kedai emas di Tokyo menunjukkan kepingan emas yang menyaksikan harganya semakin meningkat di pasaran dunia. - AFP


KUALA LUMPUR 3 Feb. - Harga emas dunia dijangka meningkat mencecah AS$1,975 (RM5,925) seaun pada suku keempat tahun ini berikutan sentimen yang positif, kata Ketua Strategi Pelaburan Standard Chartered Bank, Steve Brice hari ini.

Harga emas ditutup pada AS$$1,756.80 (RM5,268) seaun hari ini.

Beliau berkata, kenaikan itu didorong oleh beberapa faktor termasuk paras hutang yang tinggi di Amerika Syarikat, bekalannya yang terhad dan peningkatan permintaan daripada China dan India.

Brice berkata, emas merupakan pelaburan yang sangat baik kerana ia menawarkan kepelbagaian selain memberi pulangan yang menguntungkan.

Malah iklim ekonomi yang tidak menentu ketika ini, turut menekan harga komoditi itu untuk melonjak berikutan permintaan yang tinggi, kata beliau lagi.

Brice berkata demikian ketika taklimat media tentang Tinjauan Masa Hadapan Suku Pertama 2012 Standard Chartered di sini hari ini.

Beliau menjelaskan permintaan yang tinggi juga datang dari negara-negara seperti India dan China tetapi juga bank-bank pusat yang ingin meningkatkan simpanan emas sebagai pelindung inflasi.

Menurut Brice, bekalan yang terhad di sebalik permintaan yang semakin bertambah turut mendorong peningkatan harga emas menjelang hujung tahun ini.

Sementara itu, beliau juga meramalkan Ringgit mengukuh sehingga RM3.00 berbanding AS$1 sekiranya Amerika Syarikat melaksanakan pakej rangsangan ekonomi yang ketiga (third qualitative easing) pada separuh kedua tahun ini.

Katanya, sekiranya pakej rangsangan tersebut dilaksanakan ia bakal mendorong pembelian risiko (risk buying) oleh pelabur seperti mana yang telah berlaku semasa pakej-pakej terdahulu dilaksanakan.

Brice juga menjangkakan Bank Negara Malaysia akan menurunkan kadar faedah sebanyak 25 mata asas pada suku pertama dan 25 mata asas lagi pada suku kedua tahun ini bagi terus merangsang pertumbuhan domestik.

Sumber : Utusan Malaysia
_____________________________________________________________
KETERANGAN LANJUT
HUBUNGI SAYA:
ABD WAHAB BIN ABDULLAH -
PG 014052
PERTANYAAN CALL ATAU SMS - 019 445 2267
TUNKU AZILAH BINTI TUNKU ABDUL AZIZ
(PG018391) : 012-4645228

Jumaat, 3 Februari 2012

Pelaburan Amanah Saham Bumiputera (ASB)


Ramai orang yang dah melabur dan mendapat pulangan bertahun-tahun dengan pelaburan dalam Amanah Saham Bumiputera (ASB).Tapi, yang kurang enaknya, Mufti Selangor telah memfatwakan bahawa pelaburan ASB adalah haram.


Rata-rata ramai pembaca Berita Semasa pastinya mempunyai simpanan atau pelaburan. Ada banyak instrument pelaburan yang boleh kita gunakan seperti pelaburan Amanah Saham, Forex, Fixed Deposit, dan bermacam-macam lagi.

Ramai sebenarnya masyarakat kita masih kurang kesedaran tentang bagaimana pelaburan-pelaburan ini berfungsi. Kebanyakan mereka suka mengambil jalan mudah dengan main kutu skim cepat kaya, beli pangkat dalam MLM dan sebagainya, yang akhirnya memakan diri sendiri. Sehinggakan semasa nak masuk skim cepat kaya dan MLM, sanggup buat personal loan lagi. Keazaman seperti itu harus dipuji tetapi mungkin tekniknya tidak berapa betul. Apabila MLM hangus, akhirnya diri terpaksa  menanggung hutang pula setiap selama 20 tahun.

Dari kehidupan yang sempit menjadi bertambah perit!.

Pelaburan ASB ini, secara mudahnya, boleh pecahkan kepada 2 cara bagaimana nak menyimpan duit di dalamnya.
1. Ambil sebahagian duit dari duit gaji tiap-tiap bulan untuk dimasukkan ke dalam akaun ASB anda

2. Buat Pinjaman ASB (loan ASB) dengan Bank-bank seperti Maybank, CIMB, RHB dan sebagainya.

Dan kalau diikutkan dengan situasi sekarang, rasanya ramai di antara kita memilih cara ke-2 seperti di atas untuk menyimpan duit dalam ASB. Pastinya anda paling tidak pun, pernah terjumpa dengan pelan ke-2 ini tadi iaitu pinjaman ASB (loan ASB). Namun di sini, kami akan tunjukkan kepada anda, mana satu cara yang sebenarnya lebih baik dan yang mempunyai kelebihan dalam jangka masa panjang. Pastinya kalau anda lihat di antara ke dua-dua cara itu tadi, ramai yang memilih pelan yang ke-2 iaitu pinjaman ASB (loan ASB). Antara alasannya :
1. Lebih mudah, hanya potong gaji sahaja bulan-bulan.
2. Tak perlu menunggu lama untuk memenuhkan akaun ASB anda
3. Dapat dividen juga
 
Baiklah, kami ambil satu situasi di mana Encik Ahmad, ingin membuat Pinjaman ASB (loan ASB) sebanyak RM 30,000 dengan bayaran bulanan sebanyak RM 171 selama 25 tahun. Bersama-sama ini kami lampirkan di sini jadual dari website Maybank berkaitan dengan Bayaran Bulanan untuk pinjaman ASB (loan ASB) ini.Perhatikan pada bahagian bawah sekali jadual ini, ada tertulis kadar pinjaman adalah 6.30%.
Jadi sekarang, katakan dah cukup setahun dari tarikh kita buat loan ASB ini, PNB mengumumkan peratus dividen adalah 8.75%. Maka, kita ambil semula jumlah RM 30,000 tadi dan darabkan dengan peratus dividen.

RM 30,000 x 8.75 % = RM 2625
Nampak macam banyak bukan? Tapi jangan lupa pasal bayaran bulanan anda RM 171 itu tadi, maka darabkan dengan dengan 12 bulan.

RM 171 x 12 bulan = RM 2052
Jadi, keuntungan sebenar anda hanyalah :

RM 2625 – RM 2052 = RM 573
Melalui ini, sedikit sebanyak kami nak tarik perhatian anda semua, untuk mengira berapa sebenarnya yang anda dah bayar kepada bank setiap bulan selama 25 tahun sebagai modal pinjaman ASB anda. Dari kadar tahunan bayaran bulanan yang telah pun kita kira sebentar tadi iaitu RM 2052, kita darabkan pula dengan 25 tahun.

RM 2052 x 25 tahun = RM 51300
Namun sebelum itu, adalah baik sekiranya kami kirakan juga kirakan jumlah dividen yang anda  bakal perolehi termasuklah dengan pinjaman matang anda sebanyak RM 30,000 itu tadi selama 25 tahun. Pengiraan ini adalah menggunakan formula “Compound Interest” di mana, hasil dividen tadi pada setiap akhir tahun, akan ditambah semula dengan pinjaman principal anda sebanyak RM 30,000 untuk dikirakan kembali pada tahun ke- 2 dan seterusnya.

Formula compound interest adalah:

  • A=P(1+r/n)nt
  • Di mana:
  • A=Jumlah wang yang diakumulasi
  • P= Amaun pinjaman
  • r=kadar interest
  • t=jumlah berapa tahun pinjaman atau deposit anda
  • n= berapa kali setahun dividen anda dikira dalam kes ini
Hasilnya adalah seperti di bawah:
A= 30,000(1+0.0875/1)1*25 dan hasilnya pada 25 tahun akan datang adalah:

RM 244,260.31!

Wah, Nampak macam banyak bukan. Dalam masa 25 tahun sahaja, jumlah terkumpul anda dalam masa 25 tahun adalah RM 244,260.31. Namun itu belum ditolak dengan jumlah bayaran bulanan anda selama 25 tahun yang berjumlah RM 51,300. Jadi, keuntungan anda sebenar adalah :

RM 244,260.31 – RM 51300 = RM 192,960.31

Jadi, inilah keuntungan yang anda buat setelah 25 tahun memberikan komitmen bulanan kepada bank. Namun ini diandaikan sekiranya anda tidak mengambil dividen tersebut setiap hujung tahun untuk kegunaan anda. Sekiranya anda mengmbilnya setiap hujung tahun, maka jumlah seperti di atas ini, tidak akan tercapai. Ada juga yang menggunakan teknik hanya membayar komitmen selama setahun sahaja dengan bank, dan kemudian untuk tahun kedua, mereka akan gunakan duit dividen pada tahun pertama tadi untuk membayar bayaran bulanan untuk tahun ke-2 dan begitulah seterusnya.
Namun yang perlu di ingat di sini adalah tentang 2 perkara.Iaitu:
  1. Kadar Base Lending Rate (BLR)
  2. Kadar Dividen ASB
Kedua-dua kadar ini sentiasa berubah-ubah. Tidak semestinya BLR tahun ini rendah, maka tahun depan juga rendah. Begitu juga dengan Kadar Dividen ASB. Tahun ini 8.75%, tahun depan belum tentu sama. Mungkin lebih tinggi daripada tahun ini (yang ini akan membuatkan ramai tersenyum lebar) tetapi mungkin akan merosot berbanding kadar dividen tahun ini. Buatnya kalau BLR dah tinggi, tambah pulak dengan kadar pinjaman dah jadi 8%, dividen ASB diumumkan hanya 7.25%. Jadi…risiko tetap ada. Akhirnya anda perlu menambah pula di bank.

Baiklah, sekarang cerita pasal simpan duit sendiri pulak. Katakan kita simpan duit sendiri sebanyak RM 200 sebulan dalam ASB, selama 25 tahun. Ambik kadar rata dividen ASB adalah 8.75%. Jadi, berapakah jumlah terkumpul yang boleh kita dapat dalam masa 25 tahun tersebut?
Sekali lagi formula “Compound Interest” memainkan peranannya. Hasilnya bagi jumlah terkumpul selama 25 tahun adalah sebanyak RM 232,576.79!. Nampak kurang sedikit daripada kaedah membuat pinjaman ASB (loan ASB) bukan? Namun apa yang positifnya di sini adalah, anda tidak perlu membayar bayaran bulanan anda. Maka tak ada apa yang perlu anda tolak

Jelas di sini, menyimpan sendiri adalah lebih baik pada jangka masa panjang. Namun kami juga tidak mengatakan bahawa kaedah pinjaman ASB juga tidak bagus. Namun, sebenarnya, bank lebih banyak mengambil duit dari anda. Sekiranya anda bersedia membayar komitmen bulanan kepada bank untuk pinjaman ASB, maka kami andaikan bahawa anda juga boleh beri komitmen untuk bayar sendiri bulan-bulan ke dalam akaun anda.

Jadi, di sini kami sediakan PRO dan KONTRA bagi pelaburan ASB di antara buat Pinjaman ASB (loan VS Simpan Sendiri.

1) Pinjaman ASB (loan ASB)
Pro:

  1. Dapat prinsipal amaun lebih besar dan seterusnya, dividen lebih banyak dan lebih cepat.
  2. Bank akan telefon anda setiap hujung bulan tentang bayaran bulanan. Jadi, perkataan “terlupa” tak boleh dijadikan alasan. Atau anda juga boleh memilih untuk melakukan pembayaran secara automatik melalui perbankan yang dipilih oleh anda.
  3. Anda akan lebih berdisplin sebab kena buat bayaran bulanan.
  4. Pinjaman anda di insuranskan
Kontra:


  1. Anda tidak dapat memanfaatkan sepenuhnya Future Value pinjaman anda
  2. Bank ambik untung dari pelaburan anda tadi.
  3. Nilai sebenar yang anda dapat sebenarnya kurang dari anda menyimpan sendiri.
  4. Sekiranya dividen kurang dari BLR. Maka anda terpaksa topup kepada bank yang anda pinjam.
2) Simpan Sendiri
Pro:
  1. Future Value yang lebih banyak
  2. Tak kena charge bank
  3. Tiada risiko pada BLR sekiranya dividen diberikan kurang.Anda tetap untung.
Kontra:
  1. Masalah disiplin dalam menyimpan.
  2. Boleh jadi hangat-hangat tahi ayam kalau tak mulakan

Maka, dari pemerhatian kami, kedua-dua cara ini ada kelebihan dan kekurangan. Masalah utama bagi penyimpan sendiri adalah masalah disiplin nak menyimpan sebenarnya. Namun pada zaman ini, alasan ini sudah tidak relevan lagi. Kalau dulu, mungkin alasan malas nak beratur di bank boleh dijadikan penyebab anda masalah untuk melakukan pelaburan ASB contohnya. Namun dalam zaman internet ini, semuanya di hujung jari. Anda kini boleh melakukan pembayaran secara Maybank 2u (CIMB Clicks hanya membenarkan akaun konvensional sahaja, akaun Islamic tidak dibenarkan) untuk menyimpan duit anda akaun ASB sendiri. Jadi, tidak ada masalah bukan?


Apa-apa pun, kedua-dua cara ini adalah yang terbaik sekiranya anda ingin menyimpan wang dan juga anda tidak mengeluarkan dividen di dalamnya. Sekiranya tangan anda gatal setiap kali hujung tahun untuk mengeluar dan menggunakannya, maka sampai ke tualah duit dalam tu tidak beranak-pinak.


Ini Pelaburan Emas Pula .......


Kalau nak lebih menguntungkan mari kita laburkan Pinjaman ASB ke dalam pelaburan  Emas pula pasti lebih menguntungkan.

KEDUDUKAN GRAF USD ANTARA WANG KERTAS DENGAN EMAS


UNTUK LEBIH JELAS LAGI MARI KITA LIHAT VIDEO INI


_________________________________________________________
KETERANGAN LANJUT HUBUNGI SAYA:
ABD WAHAB BIN ABDULLAH -
PG 014052
PERTANYAAN CALL ATAU SMS - 019 445 2267
TUNKU AZILAH BINTI TUNKU ABDUL AZIZ
(PG018391) : 012-4645228


Selasa, 31 Januari 2012

Bagaimana Menjana Keuntungan Dengan Meniaga Emas


Fokus kepada simpanan sendiri

Sudah menjadi trend sejak tahun 2008-2009, peniaga emas mobil semakin ramai yang muncul disebabkan kewujudan syarikat-syarikat yang menawarkan emas fizikal terutamanya dalam bentuk dinar dan gold bar sebagai pilihan ramai.
 

Ada 2 jenis peniaga emas, yang berilmu dan yang mahu trading semata-mata untuk untung. Jadilah peniaga yang berilmu kerana anda akan dapat lebih dari trader. Lagi satu sebagai dealer mobil, sebaiknya anda bermula dari bawah. Rasai pengalaman dan lalui fasa demi fasa, satu demi satu. Bina kredibiliti anda kerana ia tak boleh diperolehi sekelip mata.

 Untuk menjana keuntungan dengan emas,  anda harus mengikut beberapa langkah berikut :

1. Bermula sebagai penyimpan emas - cari seberapa banyak info tentang simpanan emas dan ilmu yang bersangkut paut agar anda dapat meneruskan pada langkah yang ke-2

 Selain dari buku, internet juga boleh dijadikan sumber rujukan untuk menambah info


2. Bercerita - ini adalah marketing yang paling berkesan sekali sebenarnya kerana melalui bercerita anda dapat memberi peluang kepada orang lain tahu apa yang mereka tak tahu dan mulakan apa yang mereka tak pernah mulakan.


Sebarkan ilmu tentang emas
Dengan menguasai lebih banyak fakta mengenai simpanan emas,anda sebenarnya membantu diri anda untuk memberi penerangan yang lebih baik kepada bakal prospek anda.

3.Biasanya,dengan penerangan yang baik,anda dapat meyakinkan pelanggan anda seterusnya mereka akan mula mendapatkan produk emas dari anda.Maka di sinilah peranan anda sebagai pengedar emas yang mula menjana keuntungan dengan meniaga emas.

4.Pastikan anda terus follow up dengan pelanggan anda, terutamanya apabila mereka bertanyakan sesuatu yang mereka tidak faham. Berikan servis sebelum, semasa mahupun selepas pelanggan membeli. Dengan ini mereka akan selesa untuk berhubung dengan anda lain kali. Saya sendiri biasanya akan meminta pelanggan menghubungi saya jika ada masalah/pertanyaan dan sebagainya.


5.Perluaskan pasaran anda sama ada secara online mahupun offline.

Walaupun saya menggunakan platform online dalam perniagaan saya,tapi hakikatnya ramai peniaga emas yang lain berjaya menerusi pasaran offline kerana market offline lebih luas.Apa pun back up tools marketing online seperti blog dan laman sosial turut memainkan peranannya tersendiri dan memudahkan anda kelak.Pasaran online menuntut kita menjadi seorang yang lebih kreatif dan mencari pemasaran yang berlainan dari orang lain.Ini kerana persaingan agak banyak,hanya yang berdaya saing mampu melangkah jauh.


Saya sendiri menggunakan pemasaran online hampir 90% dan sedang berjinak-jinak dengan pemasaran offline contohnya melalui seminar,kelas emas,sesi perjumpaan (TT emas) dan sembang-sembang secara tak langsung dengan orang-orang yang dikenali mahupun yang baru dikenali. Saya juga dalam proses menggunakan perkhidmatan sms blaster untuk melancarkan lagi bisnes ini.

 6. Apabila sampai satu tahap, anda akan mula menerima buyback (jualan balik) dari pelanggan anda yang mungkin terdesak nak pakai cash atau ada keperluan lain.Jangan sesekali menolak, sebagai dealer beri jaminan beli balik kerana ia lebih meyakinkan pelanggan anda dan membuang tanggapan emas sukar dicairkan. Alhamdulillah,saya belum pernah gagal beli balik dari pelanggan walaupun ketika tiada modal.Ini akan diajar kepada dealer-dealer di bawah rangkaian kami.

Di sinilah keuntungan sebenar seorang dealer yang meniaga emas. Jika diperhatikan di website, ada harga jualan dan beli balik. Anda untung sekiranya beli balik kerana dapat beli 5% -10% lebih murah dari harga web.

Dengan 10g emas 999.9 anda boleh untung RM100+
20g =RM200+
50g=500+
100g=RM1000+
Dengan sekeping dinar pula anda boleh untung lebih kurang +-RM50 bila buyback dengan harga “we buy ” atau “kami beli”


Stok buyback ini :
1.Jadikan sebagai stok untuk menambah simpanan anda
2.Boleh jual terus kepada end user dengan harga semasa atau pada dealer yang ingin menambah stok mereka/menggantikan stok
3.Simpan dan jual apabila ada permintaan atau keperluan


7.Bila ramai yang mengenali anda sebagai peniaga emas, kemungkinan untuk mereka mencari anda untuk memajak dan menjual emas terpakai agak tinggi. Anda juga mungkin berpeluang membeli surat pajak yang juga sebenarnya menguntungkan.

Ini berdasarkan pengalaman saya sendiri.Tapi perlu ada “cakap2″ agar tersebar dari mulut ke mulut yang anda membeli emas terpakai, insyaAllah ada la yang akan datang mencari nanti. Biasanya saya beli lebih tinggi dari harga emas terpakai. Contoh di bawah :

Harga emas semasa 916 : RM180
Rate emas terpakai 916 : RM138
Harga barang kemas terpakai :RM 158


Saya membeli emas terpakai tersebut dengan harga yang lebih tinggi dari jumlah di atas,untuk tolong sesama Islam.Tapi bergantung kepada bajet semasa juga,jika berat sangat,saya terpaksa beli dengan harga emas terpakai kerana tidak menggunakan modal sendiri.


Membeli emas terpakai memang menguntungkan

Dan biasanya saya akan beli dan simpan emas yang dibeli dengan harga murah dari harga semasa ini,kerana nilainya juga makin naik dari semasa ke semasa,ada keperluan baru jual.Ada perbezaan di antara membeli emas terpakai dan menjual barang kemas terpakai.Keuntungan biasanya lebih kurang RM18-RM20 pergram bagi emas terpakai yang dijual sebagai barang kemas terpakai.

Kesimpulannya :
1.Beli dan simpan pun dah menguntungkan-atas kenaikan harga emas.
Emas mampu beranak pinak melalui 2 cara:
i) Atas kenaikan harga emas-
Contoh :beli emas 100g pada tahun 2009 dengan harga RM10k,pada tahun 2012 ia telah mencecah RM19k.RM9k keuntungan anda dapat dalam masa 3 tahun.
ii) Bagi mereka yang benar-benar faham-akan menambah stok simpanan emas dari semasa ke semasa,walaupun sedikit demi sedikit.Akhirnya simpanan emas akan menjadi lebih banyak dan semakin berharga ditelan masa.
2.Beli dan jual pun untung
3.Beli balik pun lagi untung.

12 sebab kenapa anda tidak kaya | jutawan-internet |


Zikir Rezeki Tanpa Batas Ali Imron


Selawat Murah Rezeki